Vous envisagez de quitter votre emploi salarié pour devenir consultante, formatrice, rédactrice indépendante ou coach ? Vous avez commencé à calculer votre futur chiffre d’affaires et vous pensez pouvoir facturer 2 000 € par mois ? C’est un bon point de départ. Mais une question essentielle reste à résoudre : sur ces 2 000 €, combien pourrez-vous réellement utiliser pour vivre ?
Lorsqu’on prépare une reconversion professionnelle, il est facile de confondre chiffre d’affaires et rémunération. Pourtant, les sommes encaissées par une indépendante ne correspondent pas à son revenu personnel. Il faut financer les cotisations sociales, les frais professionnels et, éventuellement, l’impôt sur le revenu. Certaines dépenses, comme les assurances ou la cotisation foncière des entreprises, sont également à anticiper.
Pour autant, travailler à son compte ne signifie pas renoncer à toute protection sociale. Les cotisations versées permettent notamment d’acquérir des droits à l’assurance maladie, à la maternité et à la retraite, même si les règles diffèrent de celles du salariat.
Pour y voir clair, prenons un exemple concret : une professionnelle libérale non réglementée qui encaisse 2 000 € par mois, soit 24 000 € par an. À partir de cette situation, nous allons examiner ce qu’il lui reste, les droits auxquels elle cotise et les options fiscales qui peuvent modifier son revenu.
Indépendante, profession libérale : de quoi parle-t-on exactement ?
Toutes les indépendantes n’exercent pas une profession libérale
Une travailleuse indépendante exerce une activité pour son propre compte, sans être liée à ses clients par un contrat de travail. Mais cette définition recouvre plusieurs réalités.
Une commerçante qui vend des vêtements, une artisane qui fabrique des bijoux et une consultante qui accompagne des entreprises sont toutes indépendantes. Pourtant, leurs activités ne relèvent pas nécessairement des mêmes catégories fiscales et sociales.
Les professions libérales correspondent principalement à des prestations intellectuelles, techniques ou de soins exercées de manière indépendante.
On distingue les professions libérales réglementées, dont l’accès et l’exercice sont encadrés par des règles particulières, comme les médecins, infirmières, avocates ou architectes, et les professions libérales non réglementées.
Ces dernières regroupent de nombreuses activités accessibles dans le cadre d’une reconversion : conseil en communication, rédaction, traduction, formation, graphisme ou certaines activités de coaching. Attention toutefois : l’absence de réglementation propre à une profession ne dispense pas de respecter les règles applicables à certaines prestations.
Il est conseillé de consulter les pages spécifiques sur le site Forum des Professions Libérales pour mieux comprendre les différentes activités, les statuts et leurs particularités avant de se lancer.
Dans la suite de cet article, nous nous concentrerons sur une entrepreneure exerçant une profession libérale non réglementée, sous le régime de la microentreprise.
Pourquoi la microentreprise est-elle souvent choisie pour débuter ?
La microentreprise séduit par sa simplicité. Les cotisations sociales sont calculées directement sur le chiffre d’affaires encaissé, les déclarations sont relativement accessibles et les obligations comptables restent limitées.
En 2026, le plafond annuel de chiffre d’affaires applicable aux prestations de services et aux professions libérales relevant du régime micro est de 83 600 €.
Avec 24 000 € de recettes annuelles, notre entrepreneure se situe donc largement sous ce plafond.
Mais simplicité ne signifie pas absence de prélèvements. Il faut maintenant calculer ce qui lui reste réellement.
Sur 2 000 € de chiffre d’affaires, combien reste-t-il après les cotisations ?
Pour une professionnelle libérale non réglementée relevant du régime micro-social général, le taux des cotisations sociales est de 25,6 % en 2026.
À cela s’ajoute une contribution à la formation professionnelle de 0,2 % du chiffre d’affaires.
Voici le calcul mensuel :
| Éléments | Montant |
|---|---|
| Chiffre d’affaires encaissé | 2 000 € |
| Cotisations sociales (25,6 %) | −512 € |
| Formation professionnelle (0,2 %) | −4 € |
| Reste avant frais et impôt | 1 484 € |
Autrement dit, sur 2 000 € encaissés, notre indépendante conserve 1 484 € avant de régler ses dépenses professionnelles et son impôt.
Ce calcul suppose qu’elle ne bénéficie pas d’une réduction temporaire de cotisations, notamment au titre de l’Acre.
Les frais professionnels diminuent encore le revenu disponible
Une activité libérale peut nécessiter peu d’investissements, mais elle n’est jamais totalement gratuite.
Une rédactrice indépendante doit financer son ordinateur, ses logiciels, son téléphone ou son hébergement web. Une consultante peut supporter des frais de déplacement, une assurance professionnelle et des abonnements numériques.
Imaginons que notre entrepreneure dépense 150 € par mois pour son activité.
Il lui reste alors :
1 484 € − 150 € = 1 334 € par mois, avant impôt sur le revenu.
Cette somme n’est pas encore l’équivalent d’un salaire net. Il faut également anticiper certaines dépenses annuelles, comme la cotisation foncière des entreprises (CFE), lorsqu’elle est due.
L’intérêt de ce calcul est de montrer qu’un chiffre d’affaires de 2 000 € ne permet pas de disposer librement de 2 000 €.
Maladie, maternité et arrêt de travail : des droits existent
Les 512 € de cotisations sociales de notre exemple ne constituent pas simplement une charge. Ils contribuent au financement de la protection sociale.
Une professionnelle libérale non réglementée bénéficie notamment de la prise en charge de ses soins de santé selon les règles de l’Assurance maladie.
Elle peut également percevoir des indemnités journalières en cas d’arrêt maladie et bénéficier de prestations liées à la maternité, sous réserve de remplir les conditions applicables, notamment en matière d’affiliation et de revenus.
Ces prestations ne garantissent toutefois pas le maintien intégral de son chiffre d’affaires. Une indépendante dont l’activité s’interrompt pendant plusieurs semaines peut donc subir une baisse importante de revenus.
C’est pourquoi il peut être utile d’examiner l’intérêt d’une couverture de prévoyance complémentaire, particulièrement lorsque l’activité constitue la principale ressource du foyer.
Retraite : cotiser permet d’acquérir des droits
Les cotisations financent également la retraite de base et la retraite complémentaire.
En microentreprise, la validation des trimestres dépend notamment du chiffre d’affaires annuel. Pour les prestations libérales non réglementées relevant du régime général, 24 000 € de recettes annuelles permettent, selon les seuils 2026, de valider quatre trimestres.
Cela ne signifie pas que la future pension sera équivalente à celle d’une salariée percevant 2 000 € nets. Son montant dépendra de l’ensemble de la carrière et des droits acquis.
Autre différence importante : les cotisations ordinaires d’une microentrepreneure ne lui ouvrent pas une assurance chômage comparable à celle d’une salariée. Des dispositifs spécifiques existent dans certaines situations, mais ils répondent à des conditions restrictives.
Micro-BNC, frais réels, impôt : quelles options pour gagner davantage ?
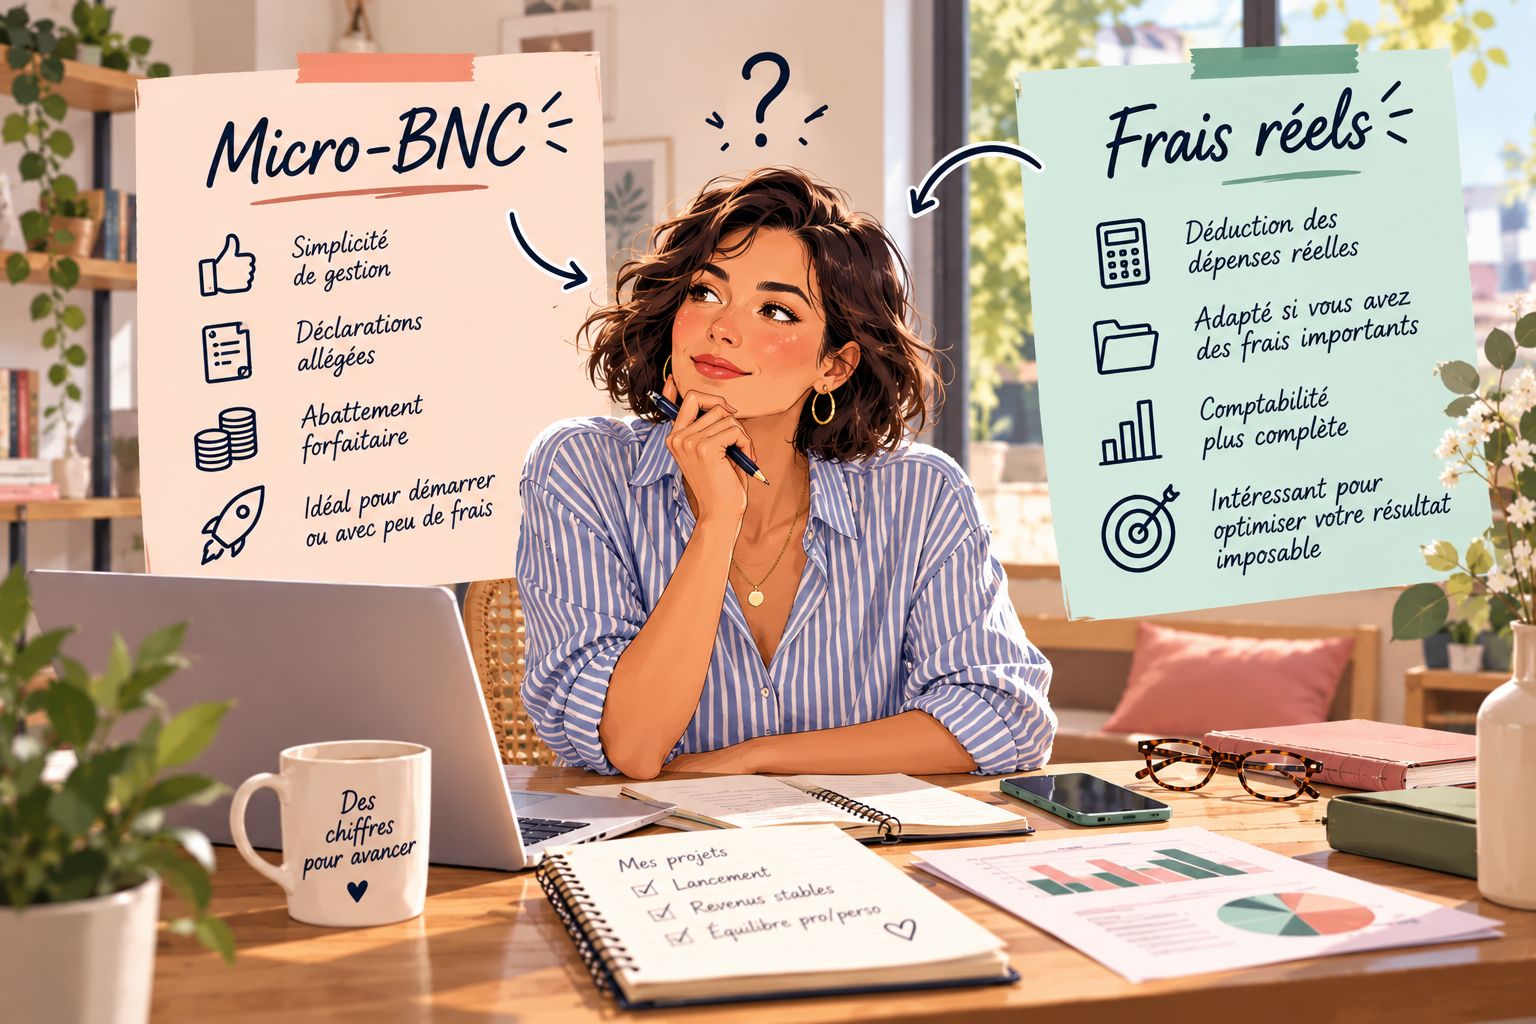
Le micro-BNC : un abattement fiscal de 34 %
Le régime micro-BNC prévoit un abattement forfaitaire de 34 % du chiffre d’affaires pour déterminer le bénéfice imposable.
Avec 24 000 € de recettes annuelles, le calcul est le suivant :
24 000 € − 34 % = 15 840 € de revenu imposable.
Attention : cet abattement ne correspond pas à de l’argent versé à l’entrepreneure. Il sert uniquement au calcul de l’impôt sur le revenu.
Le montant effectivement payé dépend de la composition du foyer fiscal, de ses autres revenus et du barème applicable.
Quand faut-il envisager les frais réels ?
Le régime de la déclaration contrôlée permet de déduire les dépenses professionnelles admissibles pour leur montant réel, plutôt que de bénéficier de l’abattement forfaitaire du micro-BNC.
Il peut intéresser une professionnelle qui loue un bureau, se déplace fréquemment ou supporte des dépenses importantes.
Mais il implique aussi des obligations comptables plus développées et un calcul différent des cotisations sociales.
Avec seulement 150 € de dépenses mensuelles, soit 1 800 € annuels, notre entrepreneure n’a pas nécessairement intérêt à quitter le micro-BNC. L’abattement fiscal de 8 160 € est nettement supérieur à ses dépenses courantes, même si une comparaison complète doit aussi tenir compte des cotisations et des autres charges déductibles au réel.
Et la TVA dans tout cela ?
À 24 000 € de chiffre d’affaires annuel, notre entrepreneure peut en principe bénéficier de la franchise en base de TVA, sous réserve de respecter les conditions applicables.
Elle ne facture alors pas la TVA à ses clients, mais ne peut pas non plus récupérer celle payée sur ses achats professionnels.
Pour les prestations de services, le seuil de base de franchise est de 37 500 € en 2026.
Une indépendante qui travaille principalement avec des particuliers peut apprécier cette simplicité. En revanche, celle qui réalise des achats importants ou travaille avec des entreprises récupérant la TVA peut avoir intérêt à étudier une option volontaire.
Il faut retenir que le régime de TVA et le régime micro-BNC sont deux choix distincts.
Comment préparer sa reconversion avec un revenu réaliste ?
Notre simulation aboutit à 1 334 € mensuels avant impôt, après cotisations et 150 € de frais professionnels.
Mais elle repose sur une hypothèse importante : encaisser 2 000 € chaque mois, pendant douze mois.
Or, une indépendante doit aussi consacrer du temps à la prospection, à la formation et à sa gestion administrative. Ses congés ne sont pas rémunérés et certaines périodes peuvent être moins actives.
Si elle ne facture que dix mois à 2 000 €, son chiffre d’affaires annuel tombe à 20 000 €. Ses cotisations proportionnelles diminuent, mais ses frais fixes peuvent rester identiques.
Avant de quitter le salariat, il est donc essentiel de construire un prévisionnel intégrant les périodes sans facturation et une réserve de trésorerie.
Devenir indépendante offre une liberté professionnelle réelle, mais cette liberté suppose de bien comprendre les chiffres. Le bon objectif n’est pas simplement de réaliser 2 000 € de chiffre d’affaires : c’est de déterminer le montant nécessaire pour financer son activité, protéger son avenir et disposer d’un revenu compatible avec ses besoins personnels.